Un veicolo immatricolato come autocarro può offrire vantaggi fiscali su acquisto e spese di utilizzo, ma la partita Iva e la sigla N1 sul libretto non bastano per “scaricare tutto”
Luca Giaffreda
6 ottobre (modifica alle 11:10) – MILANO
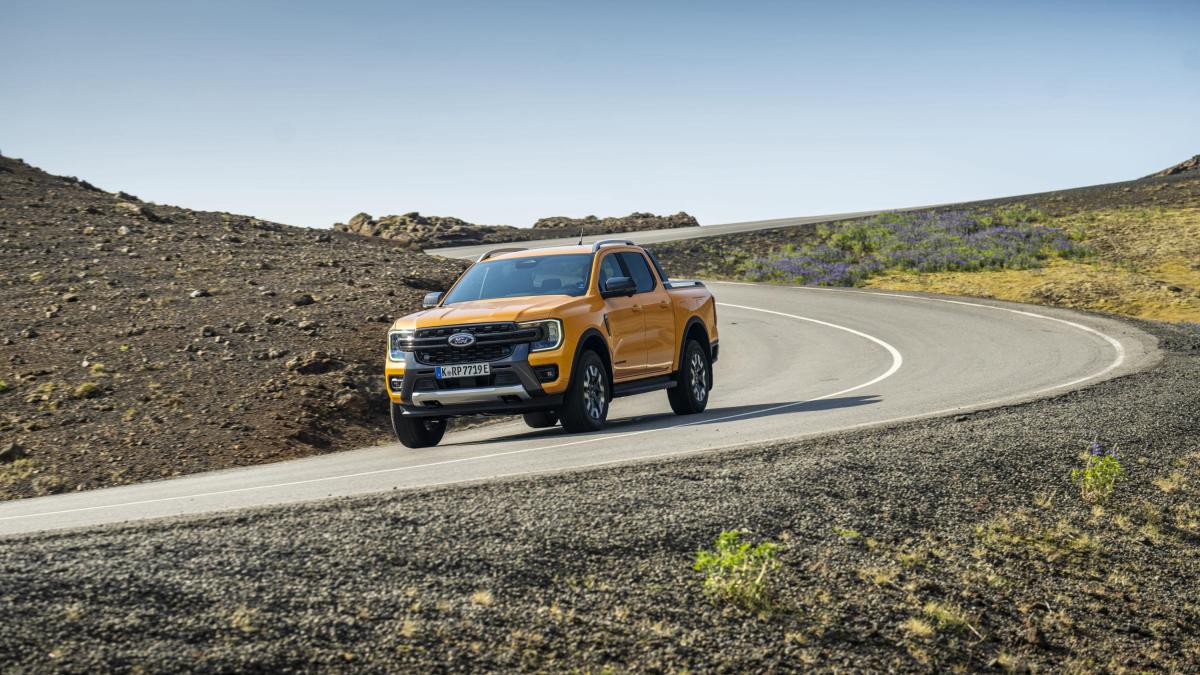
Un furgone per trasportare attrezzature, un pick-up per il lavoro o un modello disponibile anche in versione autovettura: immatricolare un veicolo come autocarro può essere conveniente per un’azienda o un professionista. Il possibile risparmio riguarda l’Iva sull’acquisto e spese come carburante e manutenzione. Prima di fare i conti, però, bisogna capire che cosa si potrà effettivamente fare con il mezzo. Il Codice della strada definisce gli autocarri come veicoli destinati al trasporto di cose e delle persone addette al loro uso o trasporto. È questa destinazione, e non il semplice aspetto del veicolo, a distinguerli dalle autovetture.
Chi può immatricolare un autocarro?—
L’acquisto di un autocarro non è riservato alle aziende. Può intestarsene uno anche un privato senza partita Iva, purché il veicolo sia omologato per quella destinazione e venga utilizzato nel rispetto di quanto indicato nel documento di circolazione. La differenza è fiscale: chi non esercita un’attività